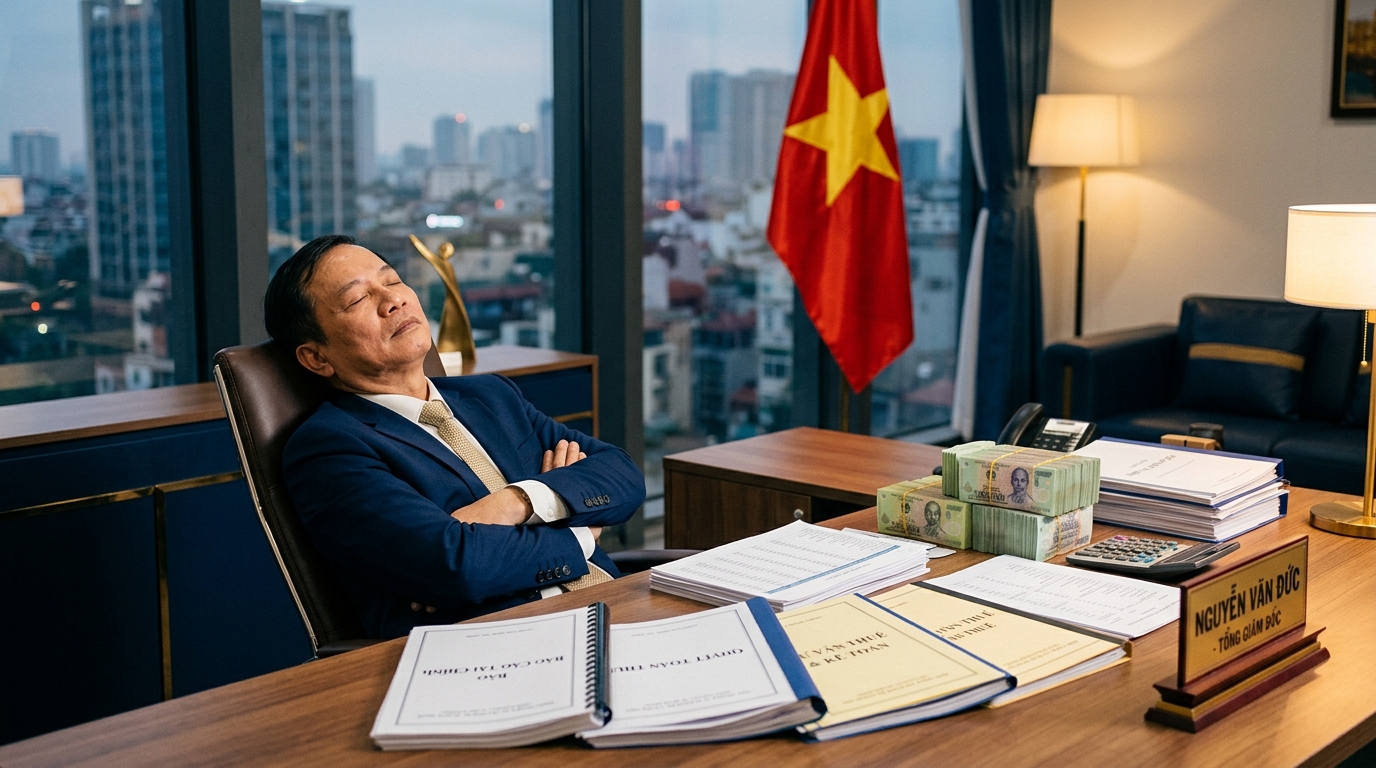
Vì sao mùa quyết toán thuế là "ác mộng" với nhiều chủ doanh nghiệp?
Theo thống kê của Tổng cục Thuế năm 2024, có tới 68% doanh nghiệp vừa và nhỏ tại Việt Nam bị phát hiện sai sót trong quá trình thanh tra, kiểm tra thuế. Mức phạt hành chính phổ biến nhất dao động từ 20% đến 75% số thuế thiếu theo Điều 134, 138 Luật Quản lý thuế 2019, chưa kể tiền chậm nộp 0,03%/ngày tính trên số thuế nợ. Với một công ty có doanh thu 10 tỷ đồng/năm, chỉ cần khai thiếu thuế TNDN vài trăm triệu là có thể đối mặt khoản phạt lên đến 75–150 triệu đồng — một con số không hề nhỏ.
Điều đáng nói là phần lớn các sai phạm này không xuất phát từ cố ý gian lận, mà do thiếu hệ thống kiểm soát nội bộ, chứng từ lộn xộn, hoặc kế toán không cập nhật kịp chính sách thuế mới. Bài viết này sẽ giúp bạn — với tư cách chủ doanh nghiệp — xây dựng thói quen và quy trình để thực sự "kê cao gối ngủ" trong mùa quyết toán.
Bước 1: Rà soát hồ sơ chứng từ trước tháng 3 hàng năm
Mùa quyết toán thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN) thường diễn ra từ tháng 1 đến tháng 3 năm sau. Điều đó có nghĩa là bạn chỉ có khoảng 90 ngày để hoàn thiện toàn bộ hồ sơ của năm trước. Nhiều doanh nghiệp để đến giữa tháng 3 mới bắt đầu "lục lọc" hóa đơn là quá muộn.
Checklist cần hoàn thiện trước ngày 15/02 hàng năm:
- Hóa đơn đầu vào: Kiểm tra đủ điều kiện khấu trừ thuế GTGT (có hóa đơn hợp lệ, thanh toán qua ngân hàng với giao dịch trên 20 triệu đồng theo Thông tư 78/2014/TT-BTC).
- Hợp đồng và nghiệm thu: Mỗi khoản chi phí trên 20 triệu đồng phải có hợp đồng kinh tế kèm biên bản nghiệm thu hoặc xác nhận dịch vụ.
- Bảng lương và BHXH: Đối chiếu bảng lương thực tế với số liệu đã nộp BHXH để tránh sai lệch khi thanh tra.
- Sổ kho và tài sản cố định: Kiểm tra khấu hao TSCĐ đúng theo Thông tư 45/2013/TT-BTC, tránh khấu hao quá hoặc thiếu.
- Công nợ phải thu/phải trả: Đối chiếu với khách hàng và nhà cung cấp để tránh sai số liệu trên bảng cân đối kế toán.
Bước 2: Hiểu rõ các "vùng nguy hiểm" dễ bị phạt nhất
Qua kinh nghiệm tư vấn cho hàng trăm doanh nghiệp SME tại TP.HCM và Hà Nội, các chuyên gia của Kế Toán Triển Vọng nhận thấy có 4 nhóm sai phạm phổ biến nhất dẫn đến bị phạt hành chính:
Nhóm 1 — Chi phí không hợp lệ: Các khoản chi tiếp khách, hội nghị không có hóa đơn GTGT hợp lệ hoặc vượt mức 15% tổng chi phí hợp lý theo quy định. Mức phạt: 20% thuế TNDN thiếu + tiền chậm nộp.
Nhóm 2 — Khai sai thuế GTGT: Khấu trừ thuế GTGT đầu vào của hàng hóa không phục vụ hoạt động kinh doanh, hoặc hóa đơn ghi sai tên, địa chỉ. Đây là lỗi chiếm tới 40% tổng số vi phạm phát hiện qua thanh tra.
Nhóm 3 — Không khai hoặc khai thiếu TNCN: Nhiều công ty trả lương nhân viên cao nhưng chỉ khai một phần, phần còn lại trả tiền mặt. Cơ quan thuế hiện có khả năng đối chiếu dữ liệu ngân hàng, BHXH để phát hiện sai lệch.
Nhóm 4 — Trích lập sai quỹ dự phòng: Trích dự phòng nợ khó đòi, dự phòng giảm giá hàng tồn kho không đúng quy định tại Thông tư 48/2019/TT-BTC.
"Phần lớn các khoản phạt mà doanh nghiệp phải chịu đều đến từ những sai sót nhỏ, lặp đi lặp lại qua nhiều năm mà không được phát hiện kịp thời. Nếu doanh nghiệp có thói quen rà soát định kỳ hàng quý thay vì chỉ lo khi đến kỳ quyết toán, 80% các vấn đề có thể được xử lý trước khi cơ quan thuế vào cuộc."
— Chuyên gia tư vấn thuế tại Kế Toán Triển Vọng
Bước 3: Xây dựng lịch kế toán nội bộ theo từng quý
Thay vì dồn việc vào cuối năm, chủ doanh nghiệp nên yêu cầu bộ phận kế toán thiết lập lịch làm việc định kỳ theo quý. Một lịch kiểm tra kế toán nội bộ hiệu quả bao gồm:
- Cuối tháng: Đối chiếu sổ phụ ngân hàng với sổ kế toán; kiểm tra hóa đơn đầu vào chưa hạch toán.
- Cuối quý: Lập bảng cân đối phát sinh; đối chiếu tờ khai thuế GTGT với doanh thu ghi nhận; kiểm tra số dư công nợ bất thường.
- Cuối năm (tháng 11–12): Kiểm kê hàng tồn kho, tài sản cố định; đối chiếu lương và BHXH; soát xét toàn bộ chi phí hợp lệ trước khi lên BCTC.
Nếu doanh nghiệp bạn chưa có quy trình này, việc thuê một đơn vị kế toán dịch vụ uy tín để giám sát định kỳ là giải pháp tối ưu về chi phí — thường chỉ từ 3–8 triệu đồng/tháng, thấp hơn rất nhiều so với một khoản phạt hành chính đơn lẻ.
Bước 4: Làm việc chủ động với cơ quan thuế
Một trong những sai lầm lớn nhất của chủ doanh nghiệp là né tránh cơ quan thuế. Thực tế, cơ quan thuế đánh giá cao tinh thần hợp tác và tự giác. Nếu phát hiện sai sót, doanh nghiệp có thể tự điều chỉnh khai bổ sung theo Điều 47 Luật Quản lý thuế 2019 — mức phạt sẽ thấp hơn đáng kể so với bị phát hiện qua thanh tra (chỉ 10–20% thay vì 75–100%).
Ngoài ra, việc duy trì hồ sơ sạch, minh bạch còn giúp doanh nghiệp được xét vào nhóm rủi ro thuế thấp, giảm tần suất bị thanh tra đột xuất — một lợi thế cạnh tranh vô hình nhưng rất thực tế.
Đồng hành Pháp lý & Tối ưu Thuế cùng Kế Toán Triển Vọng
Đừng để những rủi ro sổ sách hay thiếu sót trong kê khai thuế làm ảnh hưởng đến tài chính và sự an toàn của Người đại diện pháp luật. Kế Toán Triển Vọng cam kết đồng hành cùng doanh nghiệp bạn với dịch vụ kế toán trọn gói chuẩn mực, rà soát hồ sơ chuyên sâu và bảo vệ tối đa quyền lợi hợp pháp trước cơ quan thuế.
Câu hỏi thường gặp
Mức phạt chậm nộp thuế là bao nhiêu?
Theo Điều 59 Luật Quản lý thuế 2019, mức phạt chậm nộp là 0,03%/ngày tính trên số tiền thuế chậm nộp, tính từ ngày hết hạn nộp thuế đến ngày thực nộp.
Doanh nghiệp có thể tự khai bổ sung thuế sai không?
Có. Doanh nghiệp được quyền tự khai bổ sung, điều chỉnh hồ sơ khai thuế trước khi cơ quan thuế công bố quyết định thanh tra. Mức phạt khi tự khai bổ sung chỉ từ 5–20% số thuế khai thiếu.
Khi nào cần thuê dịch vụ kế toán bên ngoài?
Doanh nghiệp nên cân nhắc thuê kế toán dịch vụ khi quy mô dưới 50 nhân sự, giao dịch phát sinh dưới 200 chứng từ/tháng, hoặc chưa đủ nguồn lực tuyển kế toán trưởng chuyên nghiệp in-house.
Mùa quyết toán không cần phải là nỗi lo nếu bạn có sự chuẩn bị đúng cách. Đội ngũ chuyên gia tại Kế Toán Triển Vọng sẵn sàng đồng hành cùng bạn trong toàn bộ quy trình — từ rà soát sổ sách, hoàn thiện hồ sơ đến đại diện làm việc với cơ quan thuế. Liên hệ ngay hotline 0876 539 139 để được tư vấn miễn phí và nhận báo giá phù hợp với quy mô doanh nghiệp bạn.
📚 Bài Viết Nghiệp Vụ Cùng Chuyên Đề
Nội dung được kiểm duyệt, đối chiếu chặt chẽ với luật quản lý thuế, thông tư và nghị định hiện hành.