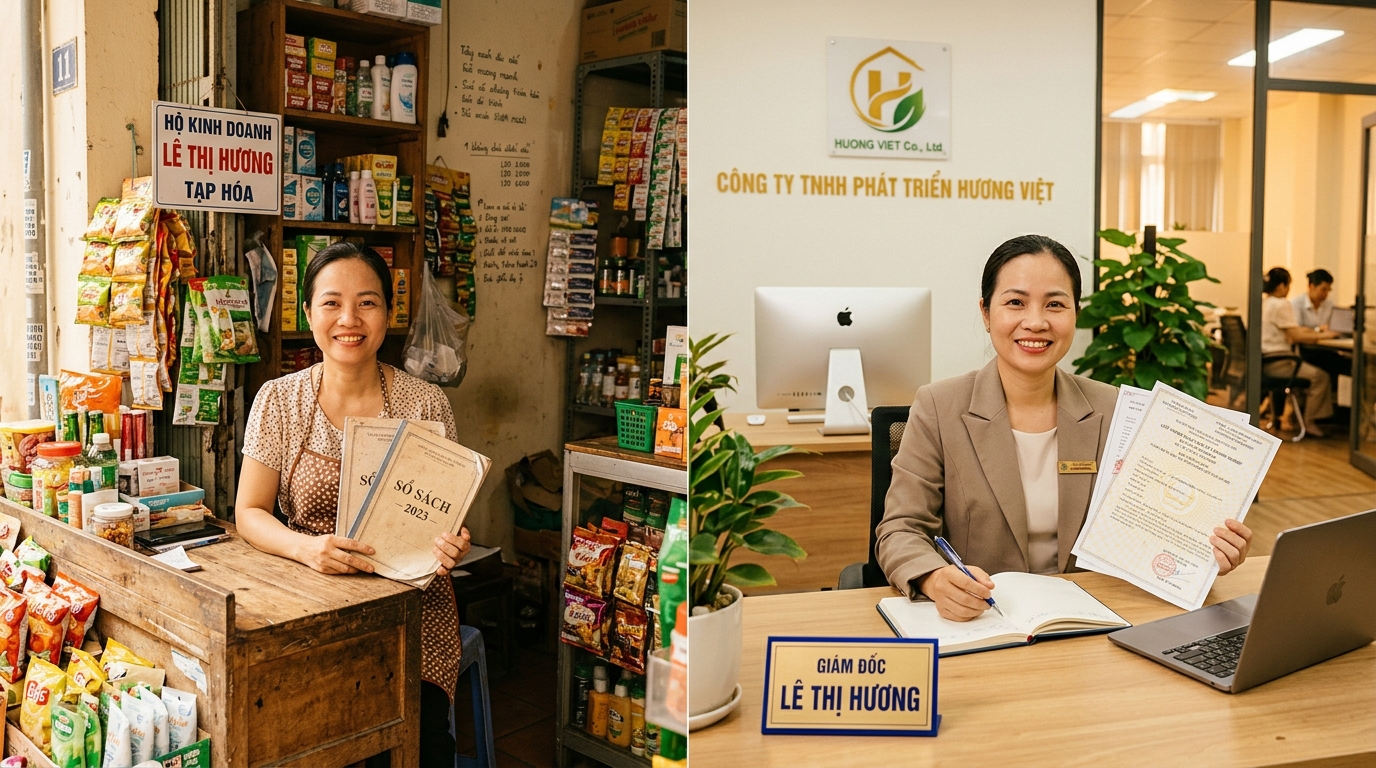
Tại sao chuyển từ hộ kinh doanh lên doanh nghiệp là quyết định quan trọng nhất về thuế?
Theo số liệu từ Tổng cục Thống kê năm 2024, Việt Nam có khoảng 5,1 triệu hộ kinh doanh cá thể — nhiều hơn tổng số doanh nghiệp đang hoạt động. Hàng năm, khoảng 80.000–100.000 hộ kinh doanh thực hiện chuyển đổi lên mô hình công ty TNHH hoặc cổ phần. Nhưng điều tra cho thấy có đến 60% trong số đó không chuẩn bị đầy đủ về mặt thuế và kế toán, dẫn đến sai phạm ngay trong năm đầu tiên.
Sự khác biệt về nghĩa vụ thuế giữa hộ kinh doanh và doanh nghiệp là rất lớn. Hộ kinh doanh nộp thuế khoán (thuế môn bài + thuế GTGT khoán + thuế TNCN khoán) theo bảng thuế cố định. Doanh nghiệp phải kê khai và nộp thuế theo hệ thống phức tạp hơn nhiều, đòi hỏi hệ thống kế toán đầy đủ và kỷ luật tài chính cao.
So sánh nghĩa vụ thuế: Hộ kinh doanh vs Doanh nghiệp
Để không bị "sốc", bạn cần hiểu rõ sự khác biệt trước khi chuyển đổi:
- Thuế GTGT: Hộ kinh doanh nộp theo tỷ lệ khoán cố định (thường 1–5% doanh thu tùy ngành). Doanh nghiệp phải khai và nộp thuế GTGT theo phương pháp khấu trừ (10% đầu ra trừ thuế đầu vào) — phức tạp hơn nhưng có lợi nếu mua hàng nhiều có hóa đơn.
- Thuế TNDN: Hộ kinh doanh nộp thuế TNCN theo biểu thuế lũy tiến từng phần (5%–35%). Doanh nghiệp nộp thuế TNDN 20% trên lợi nhuận sau khi trừ các chi phí hợp lệ — thường có lợi hơn khi quy mô tăng lên.
- BHXH bắt buộc: Hộ kinh doanh chỉ phải đóng BHXH tự nguyện cho chủ hộ. Doanh nghiệp phải đóng BHXH bắt buộc cho tất cả nhân viên (tổng 32,5% lương tháng, trong đó doanh nghiệp chịu 21,5%, nhân viên chịu 10,5%).
- Kế toán và báo cáo: Hộ kinh doanh không bắt buộc lập BCTC đầy đủ. Doanh nghiệp phải lập đầy đủ BCTC năm, nộp cho cơ quan thuế và Sở KH&ĐT.
"Chủ hộ kinh doanh thường bị sốc nhất khi nhận ra chi phí tuân thủ pháp lý của doanh nghiệp cao hơn nhiều so với hộ kinh doanh — không chỉ về thuế mà còn kế toán, BHXH, báo cáo. Tuy nhiên, nếu doanh thu trên 500 triệu/năm, lợi ích từ tối ưu thuế TNDN và khấu trừ chi phí thường vượt xa chi phí tuân thủ tăng thêm."
— Chuyên gia tư vấn thuế tại Kế Toán Triển Vọng
Lộ trình chuyển đổi thuế 90 ngày — không để bị "sốc"
Đây là lộ trình thực tế mà Kế Toán Triển Vọng khuyến nghị cho chủ hộ kinh doanh trước khi chuyển đổi:
- Tháng 1 (Giai đoạn chuẩn bị): Đánh giá doanh thu/lợi nhuận thực tế của hộ kinh doanh, tính toán so sánh nghĩa vụ thuế ở cả hai mô hình. Quyết định loại hình doanh nghiệp (TNHH 1 thành viên, TNHH 2+ thành viên hay cổ phần). Tư vấn chọn phương pháp tính thuế GTGT phù hợp ngay từ đầu.
- Tháng 2 (Giai đoạn thành lập): Nộp hồ sơ thành lập doanh nghiệp tại Sở KH&ĐT hoặc qua cổng thông tin quốc gia. Đăng ký mã số thuế, phương pháp kế toán, hệ thống hóa đơn điện tử. Mở tài khoản ngân hàng doanh nghiệp.
- Tháng 3 (Giai đoạn vận hành): Bắt đầu hệ thống kế toán mới, khai thuế GTGT tháng/quý đầu tiên, đăng ký tham gia BHXH cho nhân viên. Thực hiện thủ tục chấm dứt hoạt động hộ kinh doanh cũ (nếu không muốn duy trì song song).
Những cạm bẫy thuế phổ biến trong năm đầu chuyển đổi
- Không phân biệt tài sản cá nhân và tài sản doanh nghiệp: Nhiều chủ hộ kinh doanh tiếp tục dùng xe, điện thoại cá nhân nhưng lại đưa vào chi phí doanh nghiệp — vi phạm quy định và dễ bị truy thu thuế.
- Quên khai thuế các kỳ đầu: Doanh nghiệp mới thành lập vẫn phải khai thuế GTGT dù chưa có phát sinh — khai "không có phát sinh" (nộp tờ khai trắng) là bắt buộc.
- Trả lương chủ doanh nghiệp sai quy định: Chủ doanh nghiệp TNHH 1 thành viên không được ghi nhận lương của mình vào chi phí hợp lý theo quy định hiện hành — đây là điểm khác biệt quan trọng so với nhiều người nghĩ.
- Không đăng ký BHXH đúng hạn: Phải đăng ký BHXH trong vòng 30 ngày kể từ khi ký hợp đồng lao động lần đầu. Trễ hạn bị phạt 12% lãi suất BHXH + 2% tiền chậm đóng mỗi tháng.
Những lợi ích về thuế khi chuyển lên doanh nghiệp mà hộ kinh doanh không có
- Được khấu trừ toàn bộ thuế GTGT đầu vào hợp lệ, tiết kiệm 10% chi phí mua hàng có hóa đơn.
- Ghi nhận đầy đủ chi phí hợp lệ (khấu hao TSCĐ, lãi vay, chi phí marketing...) trước khi tính thuế TNDN 20%.
- Được hưởng ưu đãi thuế TNDN nếu hoạt động trong lĩnh vực được khuyến khích đầu tư.
- Dễ dàng huy động vốn từ nhà đầu tư, ngân hàng và đối tác chiến lược hơn.
Đồng hành Pháp lý & Tối ưu Thuế cùng Kế Toán Triển Vọng
Đừng để những rủi ro sổ sách hay thiếu sót trong kê khai thuế làm ảnh hưởng đến tài chính và sự an toàn của Người đại diện pháp luật. Kế Toán Triển Vọng cam kết đồng hành cùng doanh nghiệp bạn với dịch vụ kế toán trọn gói chuẩn mực, rà soát hồ sơ chuyên sâu và bảo vệ tối đa quyền lợi hợp pháp trước cơ quan thuế.
Câu hỏi thường gặp
Có thể duy trì hộ kinh doanh song song với doanh nghiệp không?
Có, không có quy định pháp luật nào cấm. Tuy nhiên, cần phân tách hoạt động rõ ràng để tránh trùng lắp giao dịch và sai sót trong khai thuế của cả hai đơn vị.
Chi phí thành lập doanh nghiệp và các khoản phí ban đầu là bao nhiêu?
Chi phí thành lập doanh nghiệp tại Việt Nam: lệ phí đăng ký doanh nghiệp 50.000 đồng (online) hoặc 100.000 đồng (trực tiếp), phí khắc dấu 200.000–500.000 đồng, phí hóa đơn điện tử từ 300.000 đồng/năm. Tổng cộng dưới 2 triệu đồng nếu tự làm.
Hộ kinh doanh có doanh thu bao nhiêu thì nên chuyển lên doanh nghiệp?
Ngưỡng phổ biến được các chuyên gia khuyến nghị là khi doanh thu đạt từ 500 triệu đến 1 tỷ đồng/năm — lúc này lợi ích từ tối ưu thuế TNDN và khấu trừ chi phí thường bù đắp được chi phí vận hành doanh nghiệp.
Bạn đang cân nhắc chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhưng chưa biết bắt đầu từ đâu? Kế Toán Triển Vọng cung cấp dịch vụ tư vấn và thực hiện trọn gói chuyển đổi hộ kinh doanh lên doanh nghiệp — từ thủ tục pháp lý đến thiết lập hệ thống kế toán và tư vấn tối ưu thuế. Liên hệ 0876 539 139 để được tư vấn miễn phí.
📚 Bài Viết Nghiệp Vụ Cùng Chuyên Đề
Nội dung được kiểm duyệt, đối chiếu chặt chẽ với luật quản lý thuế, thông tư và nghị định hiện hành.