- Thông tư 40/2021/TT-BTC
- Thông tư 96/2015/TT-BTC
- Luật Quản lý thuế 38/2019/QH14
- Thông tư 133/2016/TT-BTC
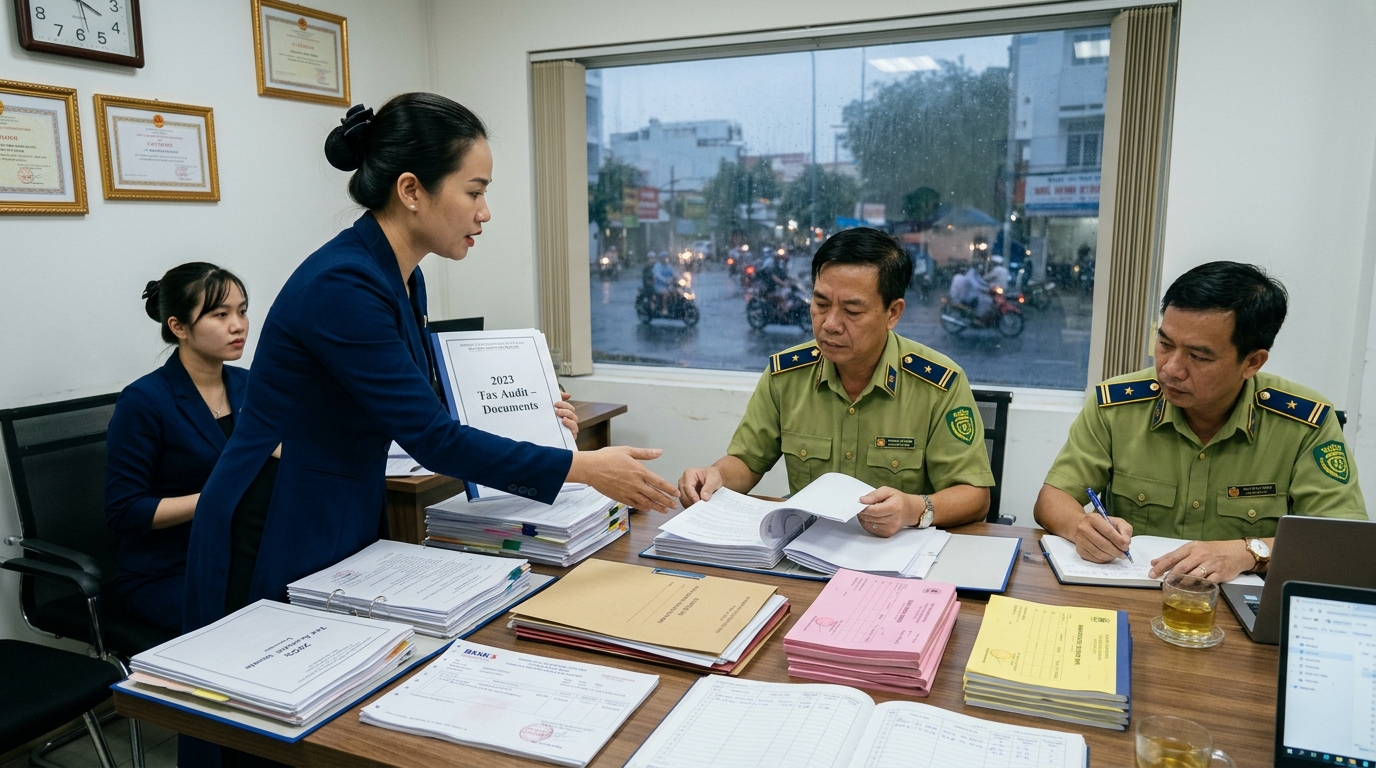
Thuê nhà của cá nhân làm văn phòng là lựa chọn phổ biến của doanh nghiệp nhỏ vì giá mềm, vị trí linh hoạt. Nhưng chính khoản chi tưởng đơn giản này lại thường bị loại khỏi chi phí được trừ khi quyết toán thuế, chỉ vì thiếu một tờ khai, sai một điều khoản hợp đồng hoặc trả tiền mặt không có chứng từ. Mỗi tháng tiền thuê vài chục triệu đồng, cộng dồn cả năm có thể lên tới vài trăm triệu bị bóc ra khỏi chi phí.
Bài viết này đi thẳng vào cách xử lý: hợp đồng cần ghi gì, ai kê khai và nộp thuế thay chủ nhà, thuế tính ra sao, hồ sơ chứng từ lưu thế nào để khoản thuê nhà của cá nhân được tính vào chi phí hợp lệ. Kèm theo là bảng so sánh các phương án và một case study thực tế từ khách hàng của Kế Toán Triển Vọng.
Thuê nhà của cá nhân làm văn phòng: vì sao dễ bị loại chi phí?
Chủ nhà không xuất được hóa đơn như doanh nghiệp
Cá nhân cho thuê tài sản không sử dụng hóa đơn GTGT như công ty. Vì vậy chứng từ để doanh nghiệp ghi nhận chi phí là bộ hồ sơ gồm hợp đồng thuê, chứng từ thanh toán và chứng từ nộp thuế của bên cho thuê. Thiếu một mắt xích, khoản chi rất dễ bị cơ quan thuế đánh giá là không đủ điều kiện.
Theo Thông tư 96/2015/TT-BTC, trường hợp doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí được trừ là hợp đồng thuê tài sản và chứng từ trả tiền thuê. Nếu hợp đồng có thỏa thuận doanh nghiệp nộp thuế thay, thì doanh nghiệp còn cần chứng từ nộp thuế thay cho cá nhân.
Hợp đồng thuê nhà của cá nhân cần những điều khoản gì?
Thông tin bắt buộc về các bên và tài sản
Hợp đồng phải ghi đúng họ tên, số định danh cá nhân, địa chỉ của chủ nhà, kèm bản sao giấy chứng nhận quyền sở hữu hoặc quyền sử dụng đất. Bên thuê ghi đúng tên công ty, mã số thuế, người đại diện theo pháp luật. Diện tích, địa chỉ, mục đích sử dụng làm văn phòng cũng cần ghi rõ.
Điều khoản giá thuê và nghĩa vụ thuế
Điều khoản quan trọng nhất là giá thuê đã bao gồm thuế hay chưa, và bên nào chịu trách nhiệm kê khai, nộp thuế. Cách ghi rõ ràng nhất: "Giá thuê chưa bao gồm thuế GTGT và thuế TNCN; bên thuê có trách nhiệm khai thay, nộp thay và khấu trừ vào tiền thuê" hoặc ngược lại "giá thuê đã bao gồm thuế, bên thuê khai thay, nộp thay".
Ngoài ra cần quy định kỳ thanh toán (tháng, quý, năm), phương thức thanh toán qua tài khoản ngân hàng đứng tên chủ nhà, tiền đặt cọc và chi phí điện nước. Điện nước nên có hóa đơn riêng hoặc biên bản phân bổ chỉ số để được ghi nhận chi phí.
Khai thay, nộp thay: lợi ích cho cả hai bên
Thông tư 40/2021/TT-BTC cho phép tổ chức thuê tài sản khai thuế thay, nộp thuế thay cho cá nhân nếu hợp đồng có thỏa thuận. Phương án này giúp doanh nghiệp chủ động hồ sơ, còn chủ nhà không phải tự đi kê khai. Khi đó, khoản thuế doanh nghiệp nộp thay cũng được tính vào chi phí được trừ nếu hợp đồng quy định doanh nghiệp chịu phần thuế này.
Cách tính thuế khi thuê nhà của cá nhân làm văn phòng
Ngưỡng doanh thu và tỷ lệ thuế
Theo Thông tư 40/2021/TT-BTC, cá nhân cho thuê tài sản có doanh thu cho thuê trong năm dương lịch từ 100 triệu đồng trở xuống thì không phải nộp thuế GTGT và thuế TNCN. Trên mức này, tỷ lệ áp dụng là 5% thuế GTGT và 5% thuế TNCN trên doanh thu, tổng cộng 10%. Doanh nghiệp cần theo dõi thêm các văn bản hướng dẫn mới nếu có điều chỉnh ngưỡng doanh thu.
Ví dụ tính nhanh
Công ty thuê nhà 25 triệu đồng/tháng, trả theo quý, giá thuê chưa bao gồm thuế. Doanh thu năm của chủ nhà là 300 triệu đồng, vượt ngưỡng 100 triệu. Mỗi quý tiền thuê 75 triệu, thuế GTGT 3,75 triệu, thuế TNCN 3,75 triệu. Công ty nộp thay 7,5 triệu và chuyển khoản 75 triệu cho chủ nhà.
Nếu hợp đồng ghi giá đã bao gồm thuế, công ty nộp thay 7,5 triệu và chỉ chuyển 67,5 triệu. Hai cách cho ra chi phí thuê nhà khác nhau, vì vậy kế toán cần đọc kỹ hợp đồng trước khi hạch toán.
Bảng so sánh các phương án kê khai
| Phương án | Ai kê khai | Hồ sơ doanh nghiệp cần lưu | Mức độ rủi ro |
|---|---|---|---|
| Doanh nghiệp khai thay, nộp thay | Doanh nghiệp thuê nhà | Hợp đồng, tờ khai, chứng từ nộp thuế, ủy nhiệm chi | Thấp, chủ động hoàn toàn |
| Chủ nhà tự kê khai | Cá nhân cho thuê | Hợp đồng, ủy nhiệm chi, bản sao chứng từ nộp thuế của chủ nhà | Trung bình, phụ thuộc chủ nhà |
| Doanh thu dưới ngưỡng không chịu thuế | Không phát sinh nộp | Hợp đồng, ủy nhiệm chi, xác nhận tổng doanh thu cho thuê | Trung bình nếu chủ nhà còn cho thuê nơi khác |
| Trả tiền mặt, không kê khai | Không ai | Thường chỉ có hợp đồng | Cao, dễ bị loại chi phí |
Chứng từ và hạch toán chi phí thuê nhà của cá nhân
Bộ hồ sơ chuẩn cần lưu
- Hợp đồng thuê và phụ lục (nếu điều chỉnh giá, gia hạn).
- Bản sao giấy chứng nhận quyền sở hữu, giấy tờ tùy thân của chủ nhà, giấy ủy quyền nếu có.
- Tờ khai thuế khai thay và chứng từ nộp thuế vào ngân sách.
- Ủy nhiệm chi hoặc sao kê chuyển khoản vào tài khoản chủ nhà.
- Biên bản bàn giao mặt bằng, biên bản thanh lý khi kết thúc hợp đồng.
Hạch toán khi trả trước nhiều kỳ
Nếu trả trước một năm hoặc nhiều năm, kế toán ghi nhận vào chi phí trả trước (tài khoản 242) rồi phân bổ dần theo số tháng sử dụng. Thông tư 96/2015/TT-BTC hướng dẫn trường hợp trả trước tiền thuê nhiều năm thì chi phí được phân bổ dần theo số năm trả tiền trước. Thuế nộp thay tương ứng cũng phân bổ theo cùng nguyên tắc.
Case study: công ty thương mại bị loại 240 triệu chi phí thuê nhà
Tình huống
Một công ty thương mại tại Quận 6 thuê nhà phố của một gia đình làm văn phòng, giá 20 triệu đồng/tháng. Hợp đồng do con trai chủ nhà ký, giá ghi "đã bao gồm thuế", tiền thuê trả tiền mặt hằng tháng kèm giấy biên nhận viết tay. Không bên nào kê khai thuế cho thuê tài sản.
Khi kiểm tra quyết toán, toàn bộ 240 triệu đồng tiền thuê trong năm bị đề nghị loại khỏi chi phí được trừ. Lý do: người ký không có ủy quyền, không có chứng từ nộp thuế dù hợp đồng ghi đã bao gồm thuế, và chứng từ thanh toán không đủ tin cậy.
Cách Kế Toán Triển Vọng xử lý
Đội ngũ của chúng tôi hỗ trợ doanh nghiệp bổ sung giấy ủy quyền có công chứng từ chủ sở hữu, lập phụ lục hợp đồng xác nhận nghĩa vụ khai thay, nộp thay. Doanh nghiệp kê khai bổ sung thuế cho thuê tài sản các kỳ còn thiếu và nộp tiền chậm nộp theo Luật Quản lý thuế 38/2019/QH14.
Câu hỏi thường gặp (FAQ)
Doanh nghiệp có bắt buộc khai thuế thay cho chủ nhà không?
Không bắt buộc. Doanh nghiệp chỉ khai thay, nộp thay khi hợp đồng có thỏa thuận. Nếu chủ nhà tự kê khai, doanh nghiệp nên lưu bản sao chứng từ nộp thuế của chủ nhà để chứng minh.
Tiền thuế nộp thay có được tính vào chi phí được trừ không?
Có, nếu hợp đồng quy định doanh nghiệp là bên chịu khoản thuế này và có chứng từ nộp thuế. Nếu giá thuê đã bao gồm thuế thì khoản thuế là một phần tiền thuê, không tính thêm.
Thuê nhà của giám đốc làm trụ sở công ty có được không?
Được. Giám đốc vẫn là cá nhân cho thuê tài sản, cần ký hợp đồng đầy đủ, giá thuê phù hợp thị trường, chuyển khoản và thực hiện nghĩa vụ thuế như với chủ nhà khác.
Kết luận
Thuê nhà của cá nhân làm văn phòng chỉ an toàn khi hợp đồng rõ ràng, nghĩa vụ thuế được kê khai đúng và chứng từ thanh toán đầy đủ. Hãy rà soát lại hợp đồng thuê hiện tại, kiểm tra ai đang kê khai thuế và cách trả tiền. Nếu phát hiện thiếu sót, khắc phục càng sớm, tiền chậm nộp càng thấp và khả năng giữ được chi phí càng cao.
Rà soát hợp đồng thuê nhà và hồ sơ thuế miễn phí
Kế Toán Triển Vọng hỗ trợ kế toán nội bộ, soát xét sổ sách và khai thuế thay cho thuê tài sản, giúp doanh nghiệp giữ trọn chi phí hợp lệ khi quyết toán.
Hotline / Zalo: 0876 539 139 | ketoantrienvong.com
📚 Bài Viết Nghiệp Vụ Cùng Chuyên Đề
Nội dung được kiểm duyệt, đối chiếu chặt chẽ với luật quản lý thuế, thông tư và nghị định hiện hành.