Thói quen nguy hiểm: 'Tiền vào tài khoản cá nhân thì thuế làm sao biết được?'
Trong quá trình tư vấn và soát xét sổ sách cho hàng trăm doanh nghiệp vừa và nhỏ (SME) tại TP.HCM và các tỉnh lân cận, các chuyên gia của Kế Toán Triển Vọng thường xuyên bắt gặp một câu hỏi rất quen thuộc từ các Founder:
"Bên em bán hàng cho khách lẻ hoặc đối tác không lấy hóa đơn, em cho khách chuyển khoản thẳng vào tài khoản Vietcombank cá nhân của em (hoặc vợ em/nhân viên thủ quỹ). Tiền này không qua tài khoản công ty thì Cơ quan Thuế làm sao quét tới được hả anh/chị?"
Đây chính là một trong những ngộ nhận chết người phổ biến nhất của các chủ doanh nghiệp hiện nay. Nhiều CEO lầm tưởng rằng tài khoản ngân hàng cá nhân là 'vùng an toàn' tuyệt đối, không liên quan đến pháp nhân công ty. Nhưng thực tế trong kỷ nguyên quản trị thuế số hóa 4.0, suy nghĩ này không khác gì việc bạn đang tự giẫm lên một quả mìn nổ chậm!
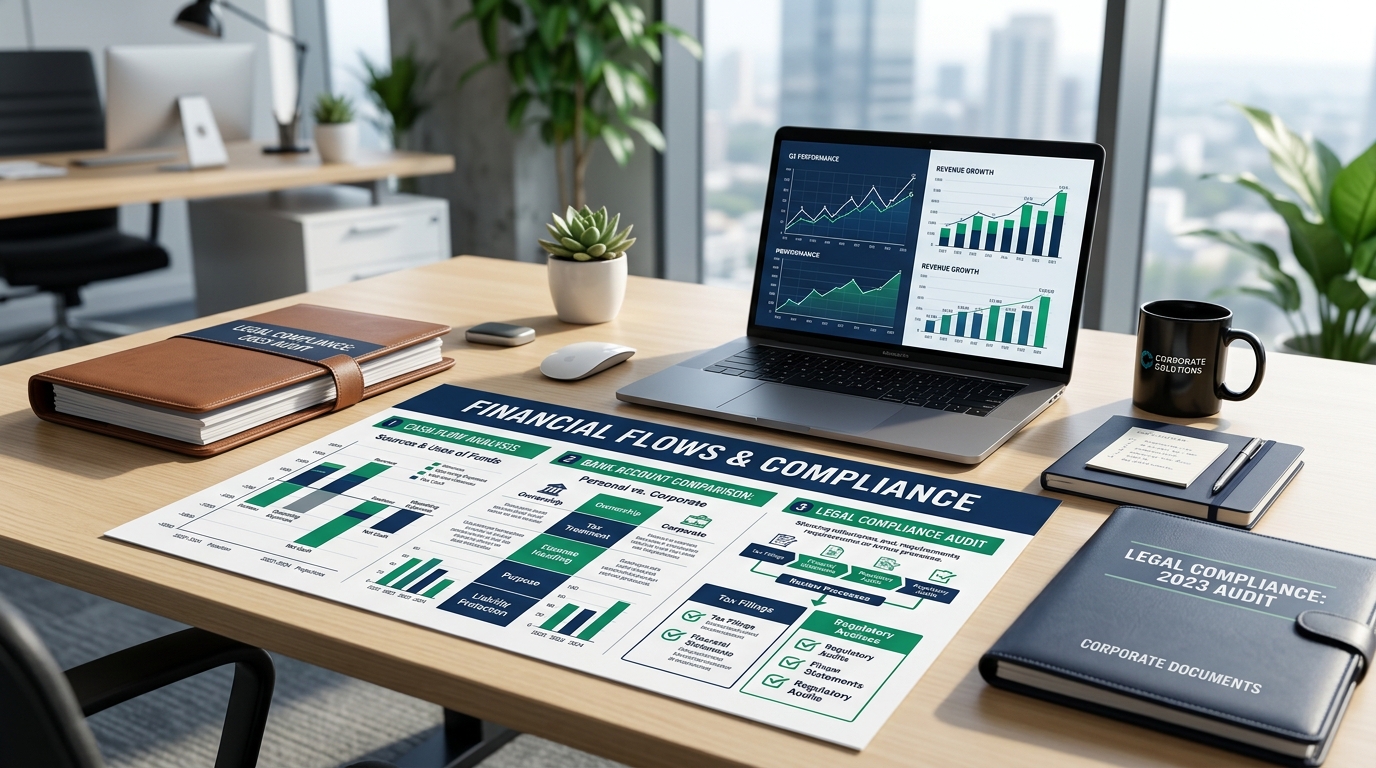
Cơ chế nào giúp Cơ quan Thuế 'soi' chuẩn xác từng đồng tiền trong tài khoản cá nhân?
Cơ quan Thuế không hề 'mù mờ' như nhiều người tưởng. Luật pháp Việt Nam đã hoàn thiện khung pháp lý đồng bộ cho phép ngành thuế truy cập và phân tích dòng tiền toàn diện:
1. Nghĩa vụ cung cấp thông tin tài khoản của các Ngân hàng thương mại
Căn cứ theo khoản 2 Điều 98 Luật Quản lý Thuế số 38/2019/QH14 và Nghị định 126/2020/NĐ-CP, các ngân hàng thương mại có trách nhiệm bắt buộc phải cung cấp thông tin tài khoản thanh toán, số dư và chi tiết lịch sử giao dịch của người nộp thuế (bao gồm cả cá nhân và tổ chức) theo yêu cầu bằng văn bản của Thủ trưởng cơ quan thuế phục vụ công tác thanh tra, kiểm tra.
2. Hệ thống Trí tuệ nhân tạo (AI) và Big Data rà soát dòng tiền bất thường
Ngành Thuế phối hợp chặt chẽ với Cục Phòng, chống rửa tiền (Ngân hàng Nhà nước). Các tài khoản cá nhân có các dấu hiệu sau sẽ tự động rơi vào tầm ngắm và bị gắn cờ cảnh báo (Red Flag):
- Tài khoản cá nhân phát sinh giao dịch nhận tiền liên tục mỗi ngày từ hàng chục, hàng trăm chủ tài khoản lạ khác nhau.
- Nội dung chuyển khoản chứa các từ khóa kinh doanh: 'thanh toán tiền hàng', 'mua hàng', 'tiền cọc', 'chuyển tiền hợp đồng', 'ck don hang'...
- Doanh số luân chuyển qua tài khoản cá nhân lên đến hàng tỷ, hàng chục tỷ đồng/năm nhưng trên tờ khai quyết toán thuế TNCN của cá nhân đó lại chỉ báo cáo mức thu nhập vài chục triệu đồng hoặc thuộc diện người phụ thuộc.
3. Đối chiếu chéo từ bên mua hàng (Bên chuyển tiền)
Dù doanh nghiệp bạn không xuất hóa đơn, nhưng đối tác chuyển khoản cho bạn lại là các doanh nghiệp hạch toán chi phí. Khi cơ quan thuế thanh tra công ty đối tác, họ thấy có khoản chi tiền cho tài khoản cá nhân Giám đốc công ty bạn mà không có hóa đơn hợp pháp. Cơ quan thuế sẽ phát hành công văn xác minh liên tỉnh, từ đó truy ngược ra toàn bộ doanh thu bị giấu giếm của bạn!
3 Hậu quả tàn khốc khi bị bóc tách dòng tiền tài khoản cá nhân
Khi Cơ quan Thuế phát hiện dòng tiền vào tài khoản cá nhân thực chất là doanh thu bán hàng của doanh nghiệp, hậu quả pháp lý và tài chính sẽ giáng xuống cực kỳ khốc liệt:
| Hạng mục xử lý | Căn cứ tính toán và mức độ chế tài | Ví dụ thực tế (Dòng tiền 10 tỷ) |
|---|---|---|
| 1. Truy thu thuế GTGT & TNDN |
Doanh thu ngoài sổ sách bị ấn định thuế:
• Thuế GTGT: 8% - 10% trên tổng doanh thu. • Thuế TNDN: 20% trên lợi nhuận (hoặc tỷ lệ ấn định trên doanh thu). |
Truy thu thuế GTGT: ~800 triệu - 1 tỷ
Truy thu thuế TNDN: ~400 - 800 triệu |
| 2. Phạt trốn thuế & Tiền chậm nộp |
Căn cứ Nghị định 125/2020/NĐ-CP:
• Phạt từ 1 đến 3 lần số tiền thuế trốn đối với hành vi không ghi chép vào sổ kế toán các khoản thu. • Tiền phạt chậm nộp: 0,03%/ngày trên tổng số tiền thuế truy thu (khoảng 10,95%/năm). |
Phạt trốn thuế: 1,5 tỷ - 4,5 tỷ
Tiền chậm nộp (3 năm): ~500 triệu |
| 3. Rủi ro truy cứu hình sự |
Theo Điều 200 Bộ luật Hình sự 2015 (Tội trốn thuế):
Trốn thuế từ 100 triệu đồng trở lên đã đủ yếu tố cấu thành tội phạm hình sự; trốn thuế từ 1 tỷ đồng trở lên khung hình phạt lên đến 07 năm tù. |
Chuyển hồ sơ sang Cơ quan Cảnh sát điều tra (Công an) khởi tố vụ án. |
Bài học xương máu: Bị truy thu 2,8 tỷ đồng chỉ vì tài khoản cá nhân vợ Giám đốc
Một doanh nghiệp phân phối thiết bị gia dụng tại quận Tân Bình, TP.HCM là một minh chứng đắt giá. Công ty có doanh thu khai báo thuế hàng năm khoảng 8 tỷ đồng. Tuy nhiên, toàn bộ các đơn hàng bán lẻ cho đại lý cấp 2 đều yêu cầu khách hàng chuyển khoản vào tài khoản ngân hàng của vợ Giám đốc với số tiền lên đến hơn 18 tỷ đồng trong vòng 2 năm.
Khi Cục Thuế nhận được báo cáo từ hệ thống phòng chống rửa tiền liên ngân hàng, đoàn thanh tra đã yêu cầu Giám đốc và vợ lên làm việc kèm bản sao kê tài khoản ngân hàng. Trước những bằng chứng rõ ràng về nội dung chuyển tiền ghi mã sản phẩm và đối chiếu đơn vị vận chuyển giao hàng, Giám đốc không thể giải trình.
Kết quả: Doanh nghiệp bị truy thu thuế GTGT, thuế TNDN và phạt vi phạm hành chính tổng cộng hơn 2,8 tỷ đồng, suýt chút nữa bị chuyển hồ sơ sang cơ quan công an điều tra vì hành vi trốn thuế có tổ chức.
Quy trình 4 bước chuẩn hóa dòng tiền an toàn tuyệt đối cho CEO
Để bảo vệ sự an toàn cho cá nhân Giám đốc và sự phát triển bền vững của doanh nghiệp, Kế Toán Triển Vọng khuyến nghị các bước hành động khẩn cấp sau:
- Tách bạch tuyệt đối giữa tài khoản cá nhân và tài khoản công ty: 100% doanh thu bán hàng, dù khách hàng lấy hay không lấy hóa đơn, bắt buộc phải đổ về tài khoản ngân hàng đã đăng ký với cơ quan thuế của công ty.
- Xuất hóa đơn đầy đủ theo từng lần bán hàng: Căn cứ Nghị định 123/2020/NĐ-CP, người bán bắt buộc phải lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ (dù khách hàng không lấy hóa đơn thì vẫn xuất hóa đơn ghi người mua không lấy hóa đơn).
- Rà soát và bóc tách các khoản thu cá nhân không chịu thuế: Nếu tài khoản cá nhân có các dòng tiền cho vay, mượn tiền người thân, tiền bán tài sản cá nhân... phải lưu trữ đầy đủ hợp đồng vay mượn, giấy tờ chuyển nhượng tài sản để sẵn sàng chứng minh nguồn gốc hợp pháp.
- Soát xét độc lập cùng Kế Toán Triển Vọng: Sử dụng dịch vụ Soát xét dòng tiền & Rà soát rủi ro thuế định kỳ của chúng tôi để các Kiểm toán viên CPA 'bắt bệnh' và xử lý sạch sẽ các kẽ hở trước khi cơ quan thuế gửi thông báo thanh tra.
Đồng hành Pháp lý & Tối ưu Thuế cùng Kế Toán Triển Vọng
Đừng để những sai lầm trong việc quản trị dòng tiền cá nhân đe dọa sự nghiệp và tài sản của bạn. Kế Toán Triển Vọng cam kết đồng hành cùng doanh nghiệp bạn với dịch vụ kế toán nội bộ trọn gói chuẩn mực, soát xét rủi ro chuyên sâu và bảo vệ tối đa quyền lợi hợp pháp của Người đại diện pháp luật.
❓ Câu hỏi thường gặp về tài khoản cá nhân và thanh tra thuế
1. Giám đốc cho công ty mượn tiền qua tài khoản cá nhân có bị đánh thuế không?
Không. Giao dịch Giám đốc cho công ty vay/mượn vốn để phục vụ sản xuất kinh doanh không phải là doanh thu chịu thuế. Tuy nhiên, doanh nghiệp bắt buộc phải lập Hợp đồng vay vốn bằng văn bản, có phiếu thu hoặc chứng từ chuyển khoản rõ ràng và hạch toán đúng vào TK 3388 hoặc TK 341.
2. Tiền cá nhân người thân gửi từ nước ngoài về có bị tính thuế TNDN không?
Kiều hối do người thân ở nước ngoài chuyển về cho cá nhân thuộc diện được miễn thuế TNCN theo quy định. Bạn cần lưu giữ giấy tờ chứng minh quan hệ nhân thân và chứng từ kiều hối của ngân hàng để đối chiếu khi cơ quan chức năng yêu cầu xác minh.
3. Doanh nghiệp mua hàng thanh toán bằng tài khoản cá nhân Giám đốc có được khấu trừ thuế không?
Theo Thông tư 219/2013/TT-BTC, hóa đơn mua hàng từ 20 triệu đồng trở lên bắt buộc phải chuyển khoản từ tài khoản công ty người mua sang tài khoản công ty người bán. Việc dùng tài khoản cá nhân thanh toán sẽ khiến doanh nghiệp bị loại toàn bộ thuế GTGT đầu vào và không được tính vào chi phí hợp lý khi tính thuế TNDN.
📚 Bài Viết Nghiệp Vụ Cùng Chuyên Đề
Nội dung được kiểm duyệt, đối chiếu chặt chẽ với luật quản lý thuế, thông tư và nghị định hiện hành.